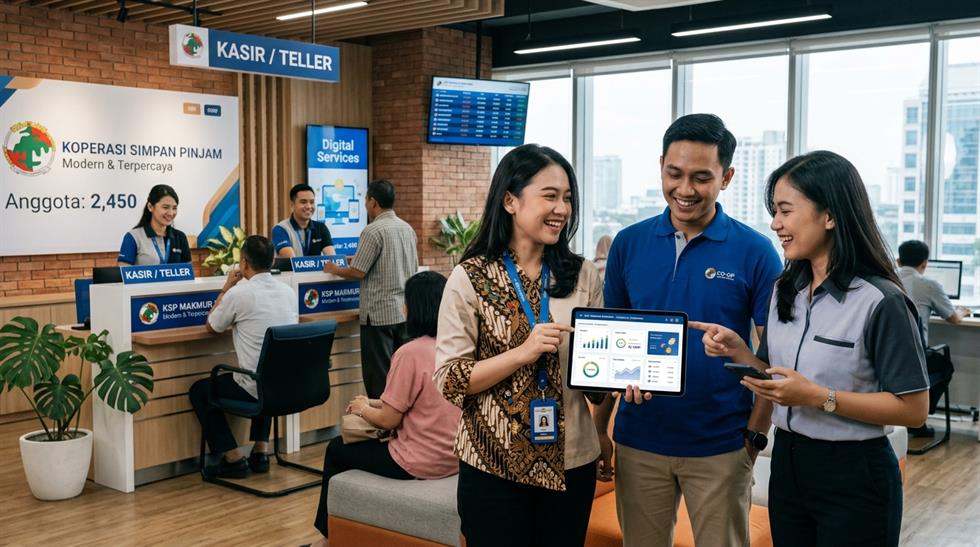
💡 Ringkasan Strategis: 5 Langkah Digitalisasi Koperasi Modern
Transformasi digital Koperasi Simpan Pinjam (KSP) agar menarik minat dan kepercayaan generasi milenial serta Gen-Z bertumpu pada lima pilar utama: (1) pengembangan aplikasi mobile koperasi terintegrasi fitur e-wallet dan QRIS, (2) automasi skor kredit dan persetujuan pinjaman berbasis algoritma data analitik, (3) digitalisasi transparansi pelaporan keuangan dan e-RAT (Rapat Anggota Tahunan), (4) rebranding komunikasi visual yang dinamis di media sosial, serta (5) integrasi sistem keamanan siber berstandar enkripsi perbankan demi menjamin kepatuhan regulasi Kementerian Koperasi & UKM dan OJK.
Koperasi merupakan soko guru perekonomian nasional yang berakar kuat pada nilai gotong royong dan keadilan ekonomi. Kendati demikian, tidak dapat dimungkiri bahwa citra Koperasi Simpan Pinjam (KSP) di mata generasi muda kerap dipersepsikan sebagai institusi keuangan tradisional yang lamban, didominasi antrean buku tabungan kertas manual, serta sarat birokrasi berbelit. Di era ledakan aplikasi financial technology (fintech) dan bank digital serba instan, KSP menghadapi tantangan eksistensial: bertransformasi secara digital atau perlahan ditinggalkan oleh basis calon anggota produktif masa depan.
Menarik generasi milenial dan Gen Z menjadi anggota aktif koperasi bukan sekadar soal merilis aplikasi di Google Play Store, melainkan merombak ekosistem tata kelola dan pengalaman pengguna (user experience). Koperasi memiliki keunggulan fundamental yang tidak dimiliki fintech swasta murni, yaitu pembagian Sisa Hasil Usaha (SHU) dan hak kepemilikan bersama yang berkeadilan. Berikut lima strategi komprehensif bagi KSP untuk mewujudkan lompatan digital yang relevan, kompetitif, dan akuntabel.
1. Meluncurkan Aplikasi Mobile Koperasi dengan Integrasi QRIS dan E-Wallet
Generasi muda adalah digital native yang terbiasa menyelesaikan seluruh urusan keuangan melalui genggaman ponsel pintar. Keharusan datang ke kantor cabang koperasi hanya untuk mengecek saldo simpanan pokok, menyetor uang tunai, atau mengajukan pinjaman adalah hambatan friksi terbesar.
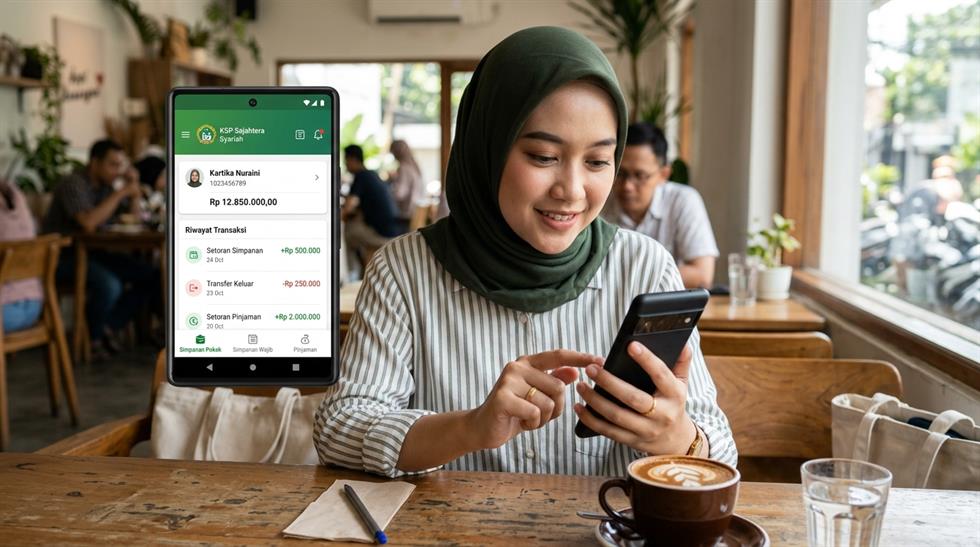
KSP modern harus berinvestasi dalam mobile banking app khusus anggota yang intuitif. Fitur utama yang wajib hadir meliputi integrasi pembayaran QRIS dinamis untuk merchant UMKM binaan, transfer antar-bank tanpa biaya admin tinggi melalui BI-FAST, pembelian pulsa dan token listrik, hingga mutasi saldo simpanan secara real-time. Kemudahan transaksi nirkertas ini seketika mengubah persepsi koperasi menjadi institusi yang modern dan setara dengan bank digital swasta.
2. Penerapan Sistem Penilaian Kredit (Credit Scoring) Otomatis dan Cepat
Salah satu daya tarik terbesar fintech peer-to-peer lending bagi pemuda adalah kecepatan pencairan dana. Sementara di banyak koperasi konvensional, proses pengajuan pinjaman memerlukan wawancara langsung, penyerahan berkas fisik, dan masa tunggu survei manual berhari-hari.
Dengan mengadopsi credit scoring engine otomatis berbasis riwayat transaksi internal anggota, kepatuhan pembayaran simpanan wajib, dan verifikasi identitas e-KTP elektronik (KYC), koperasi dapat memangkas waktu analisis risiko pinjaman menjadi hitungan jam. Parameter risiko tetap terjaga secara ketat melalui algoritma penilaian kredit tanpa mengorbankan prinsip kehati-hatian (prinsip 5C).
3. Transparansi Finansial Real-Time dan Digitalisasi RAT (e-RAT)
Keraguan terbesar generasi muda terhadap koperasi sering kali dipicu oleh kekhawatiran tata kelola gelap atau potensi manipulasi laporan kas pengurus. Menjawab keraguan ini, KSP wajib menerapkan transparansi radikal melalui dashboard keuangan terbuka.
Setiap anggota harus dapat melihat proyeksi pembagian SHU bulanan mereka secara live di aplikasi, alokasi perputaran dana pinjaman produktif, serta rasio kesehatan koperasi (NPL, Likuiditas, CAR). Selain itu, penyelenggaraan Rapat Anggota Tahunan (RAT) harus difasilitasi secara hibrida melalui platform e-voting terenkripsi, memungkinkan anggota di luar kota memberikan suara aspirasi dan hak pilih pengurus secara demokratis tanpa harus hadir fisik.
4. Rebranding Komunikasi Kreatif dan Program Pemberdayaan Komunitas
Koperasi perlu menata ulang narasi komunikasi pemasarannya. Hindari terminologi birokratis yang kaku di media sosial. Kemas konten edukasi finansial tentang keuntungan menjadi pemilik koperasi dengan format video pendek vertikal (Reels/TikTok), infografis komparasi bunga koperasi vs pinjol ilegal, dan testimoni sukses wirausahawan muda yang usahanya berkembang berkat pendanaan KSP.
Selain simpan pinjam konvensional, ciptakan produk tematik yang sesuai dengan gaya hidup pemuda, seperti Simpanan Modal Kreatif, Pinjaman Gadget Produktif Freelancer, atau program inkubasi bisnis rintisan (startup bootstrapping fund). Pendekatan komunitas yang mengusung nilai etis ekonomi sirkular akan sangat beresonansi dengan kepedulian sosial Gen Z.
5. Menegakkan Standar Keamanan Siber dan Kepatuhan Tata Kelola OJK/Kemenkop
Transformasi digital tanpa perlindungan data pribadi dan ketahanan siber adalah bom waktu yang berbahaya. KSP yang memproses data keuangan anggota wajib mengimplementasikan enkripsi end-to-end (SSL/TLS 256-bit), autentikasi dua faktor (2FA) biometrik, serta pencadangan data otomatis di server cloud tersertifikasi ISO 27001.
Pastikan sistem digital koperasi terdaftar resmi sebagai Penyelenggara Sistem Elektronik (PSE) di Kominfo serta mematuhi Peraturan Menteri Koperasi dan UKM serta pengawasan Otoritas Jasa Keuangan (OJK). Legalitas hukum yang kokoh dan perlindungan privasi yang terjamin akan memantapkan keyakinan generasi muda untuk menitipkan simpanan masa depan mereka.
Tabel Komparasi: Koperasi Tradisional vs Koperasi Simpan Pinjam Digital
| Fitur & Layanan | Model Koperasi Tradisional | Model Koperasi Digital Modern |
|---|---|---|
| Pendaftaran Anggota | Formulir kertas manual, wajib datang ke kantor cabang | Digital onboarding e-KYC via ponsel dalam 5 menit |
| Metode Setoran & Penarikan | Uang tunai loket teller, buku tabungan cetak fisik | Virtual Account bank, QRIS merchant, e-wallet, mutasi digital |
| Persetujuan Pinjaman | Survei lapangan 3 – 7 hari kerja, tanda tangan basah | Algoritma credit scoring, pencairan kilat same-day |
| Rapat Anggota & SHU | RAT tatap muka tahunan, laporan kas lembaran kertas | Dashboard kalkulator SHU live, e-voting RAT interaktif |
Kesimpulan
Transformasi digital bukanlah opsi pelengkap melainkan prasyarat mutlak bagi keberlanjutan koperasi simpan pinjam di era revolusi industri 4.0. Dengan memadukan filosofi kekeluargaan koperasi yang adil bersama kecanggihan teknologi mobile, penilaian kredit otomatis, dan transparansi terbuka, KSP tidak hanya mampu mempertahankan relevansinya, melainkan bangkit menjadi pilihan utama ekosistem keuangan yang paling dicintai oleh generasi muda dan pelaku UMKM Indonesia.
Pertanyaan Seputar Digitalisasi Koperasi (FAQ)
Apakah koperasi simpan pinjam skala menengah mampu membiayai teknologi digital?
Sangat mampu. Saat ini tersedia banyak penyedia Software as a Service (SaaS) khusus koperasi dengan model langganan bulanan terjangkau, sehingga pengurus tidak perlu membangun infrastruktur server sendiri dari nol.
Apa keuntungan menjadi anggota koperasi dibandingkan nasabah bank umum?
Sebagai anggota koperasi, Anda berkedudukan sebagai pemilik sekaligus pengguna jasa. Keuntungan operasional koperasi akan dikembalikan kepada Anda setiap tahun dalam bentuk Sisa Hasil Usaha (SHU), serta bunga pinjaman yang umumnya lebih berkeadilan.
Bagaimana cara memastikan keamanan data anggota dalam sistem digital koperasi?
Pastikan penyedia software koperasi telah mengantongi sertifikasi ISO 27001, menerapkan enkripsi database AES-256, menggunakan fasilitas otentikasi ganda (OTP/2FA), dan server tersimpan di pusat data lokal Indonesia sesuai regulasi UU PDP.