
Koperasi Simpan Pinjam (KSP) memiliki peran penting dalam membantu anggota memenuhi kebutuhan keuangan, baik untuk modal usaha, pendidikan, kebutuhan keluarga, maupun pengembangan kegiatan produktif. Melalui prinsip kekeluargaan dan gotong royong, koperasi menyediakan layanan simpan pinjam yang berorientasi pada kesejahteraan anggota. Namun, keberhasilan koperasi tidak hanya ditentukan oleh besarnya dana yang berhasil dihimpun dan disalurkan, tetapi juga oleh kemampuan pengurus menjaga keseimbangan antara ketersediaan modal, likuiditas, dan kualitas pinjaman.
Salah satu tantangan utama dalam pengelolaan KSP adalah risiko kredit macet atau pinjaman bermasalah. Ketika banyak anggota terlambat memenuhi kewajiban pembayaran, perputaran dana koperasi dapat terganggu dan kemampuan melayani anggota lainnya ikut menurun. Oleh karena itu, penerapan strategi pengelolaan modal kerja koperasi simpan pinjam yang terencana, transparan, dan berbasis manajemen risiko menjadi langkah penting untuk menjaga keberlanjutan usaha koperasi sekaligus meminimalkan potensi kerugian.
Pengertian Modal Kerja Koperasi Simpan Pinjam
Modal kerja koperasi simpan pinjam adalah sumber daya keuangan yang digunakan untuk mendukung kegiatan operasional sehari-hari, termasuk memenuhi kebutuhan likuiditas, membiayai operasional, dan menyediakan dana yang dapat disalurkan sebagai pinjaman kepada anggota.
Dalam praktik pengelolaan KSP, perlu dibedakan antara modal sendiri, dana simpanan anggota, dan sumber pendanaan lainnya. Tidak seluruh dana yang dimiliki koperasi dapat langsung disalurkan sebagai pinjaman karena sebagian harus tersedia untuk memenuhi kewajiban dan kebutuhan operasional.
Sumber pendanaan KSP antara lain:
- Simpanan pokok: Setoran anggota yang menjadi bagian dari modal sendiri sesuai ketentuan koperasi.
- Simpanan wajib: Simpanan yang dibayarkan anggota secara berkala berdasarkan ketentuan koperasi.
- Dana cadangan: Bagian dari sisa hasil usaha yang disisihkan untuk memperkuat permodalan dan menutup kerugian sesuai ketentuan.
- Simpanan sukarela: Dana anggota yang dihimpun melalui produk simpanan sesuai aturan dan perjanjian.
- Pinjaman atau pendanaan sah lainnya: Sumber dana tambahan yang diperbolehkan oleh peraturan dan sesuai kemampuan koperasi.
Pengurus perlu memahami bahwa modal sendiri berbeda dengan dana simpanan yang menimbulkan kewajiban pengembalian. Pemisahan ini penting untuk menentukan seberapa besar dana yang benar-benar tersedia bagi penyaluran pinjaman.
Memahami Kredit Macet dan Risiko Gagal Bayar
Istilah kredit macet sering digunakan masyarakat untuk menggambarkan pinjaman yang tidak dibayar sesuai perjanjian. Dalam pengelolaan KSP, istilah pinjaman bermasalah lebih tepat digunakan sebagai istilah umum.
Terdapat tiga kondisi yang perlu dibedakan:
- Keterlambatan pembayaran: Anggota belum membayar angsuran pada tanggal jatuh tempo. Kondisi ini belum tentu berarti pinjaman tidak dapat ditagih.
- Pinjaman bermasalah: Pinjaman yang kualitas pembayarannya memburuk berdasarkan kriteria kolektibilitas yang berlaku bagi koperasi.
- Risiko gagal bayar: Kemungkinan anggota tidak mampu atau tidak bersedia memenuhi sebagian maupun seluruh kewajibannya.
Pengurus harus menggunakan klasifikasi kualitas pinjaman berdasarkan ketentuan yang berlaku bagi KSP, bukan langsung mengadopsi kategori atau ambang batas kredit perbankan tanpa penyesuaian.
1. Menyusun Perencanaan Arus Kas dan Kebutuhan Likuiditas
Perencanaan arus kas merupakan fondasi pengelolaan modal kerja koperasi simpan pinjam. Tujuannya memastikan koperasi memiliki dana yang cukup untuk memenuhi kewajiban kepada anggota, membayar biaya operasional, dan menyalurkan pinjaman secara berkelanjutan.
Koperasi yang mencatat keuntungan belum tentu memiliki kondisi kas yang sehat. Hal ini dapat terjadi ketika sebagian besar pendapatan masih berupa tagihan angsuran yang belum diterima.
Untuk mencegah ketidakseimbangan tersebut, pengurus dapat menerapkan beberapa langkah:
- Menyusun proyeksi penerimaan dan pengeluaran kas mingguan serta bulanan.
- Mengidentifikasi jadwal jatuh tempo angsuran dan penarikan simpanan.
- Menentukan batas minimum dana likuid berdasarkan kebutuhan dan profil kewajiban.
- Memisahkan dana operasional, dana yang tersedia untuk pinjaman, dan cadangan likuiditas.
- Melakukan evaluasi proyeksi ketika terdapat keterlambatan pembayaran yang meningkat.
Sebagai contoh, sebuah koperasi memiliki kas tersedia Rp300 juta, tetapi memperkirakan kewajiban penarikan simpanan dan pengeluaran operasional sebesar Rp180 juta dalam waktu dekat. Pengurus tidak seharusnya langsung menyalurkan seluruh Rp300 juta sebagai pinjaman baru.
Sebagian dana perlu dipertahankan untuk memenuhi kewajiban tersebut serta menyediakan penyangga terhadap pengeluaran tidak terduga.
Manfaat utama strategi ini adalah mengurangi risiko kekurangan kas, menjaga kepercayaan anggota, dan membantu pengurus mengambil keputusan penyaluran pinjaman berdasarkan kemampuan keuangan yang sebenarnya.
2. Menerapkan Penilaian Kelayakan Pinjaman Anggota secara Menyeluruh
Penilaian kelayakan pinjaman bertujuan memastikan jumlah, tujuan, dan jadwal pembayaran pinjaman sesuai dengan kemampuan keuangan anggota.
Hubungan kekeluargaan dalam koperasi tidak boleh menjadi alasan untuk mengabaikan analisis risiko. Setiap pengajuan perlu diproses secara objektif dengan standar yang konsisten.
Salah satu pendekatan yang dapat digunakan adalah prinsip 5C, yaitu:
- Character: Menilai integritas dan riwayat pemenuhan kewajiban anggota berdasarkan informasi yang sah.
- Capacity: Menganalisis kemampuan membayar angsuran dari penghasilan atau arus kas usaha.
- Capital: Memeriksa kondisi permodalan atau sumber daya keuangan anggota.
- Collateral: Menilai jaminan apabila produk pinjaman mensyaratkannya.
- Conditions: Mempertimbangkan kondisi ekonomi, usaha, dan faktor eksternal yang memengaruhi pembayaran.
Penerapan prinsip 5C perlu dilakukan secara proporsional. Pinjaman kecil tidak selalu membutuhkan proses analisis serumit pinjaman usaha bernilai besar, tetapi kemampuan membayar tetap harus diverifikasi.
Misalnya, seorang anggota mengajukan pinjaman Rp30 juta untuk menambah persediaan toko. Sebelum menyetujui permohonan, koperasi perlu meninjau omzet, biaya usaha, pengeluaran rumah tangga, kewajiban lain, dan perkiraan arus kas setelah penambahan modal.
Apabila angsuran yang diajukan terlalu besar dibandingkan dengan sisa pendapatan yang tersedia, koperasi dapat mempertimbangkan penyesuaian jumlah pinjaman atau jangka waktu, sepanjang tetap memenuhi kebijakan dan ketentuan yang berlaku.
Analisis kelayakan yang baik membantu mengurangi pemberian pinjaman berlebihan dan meningkatkan peluang pembayaran sesuai jadwal.
3. Mengatur Batas Penyaluran Pinjaman dan Melakukan Diversifikasi Risiko
Penyaluran pinjaman yang terlalu terkonsentrasi pada anggota, kelompok usaha, atau sektor ekonomi tertentu dapat meningkatkan risiko kerugian koperasi.
Diversifikasi bertujuan menyebarkan risiko sehingga gangguan pembayaran dari satu kelompok peminjam tidak langsung memengaruhi keseluruhan portofolio secara signifikan.
Pengurus dapat menjalankan strategi ini melalui beberapa kebijakan:
- Menetapkan batas maksimum pinjaman berdasarkan ketentuan yang berlaku dan kemampuan permodalan.
- Menghindari konsentrasi dana yang berlebihan pada satu anggota atau pihak yang saling terkait.
- Memantau komposisi pinjaman berdasarkan sektor usaha, wilayah, jangka waktu, dan tujuan penggunaan.
- Menyesuaikan pertumbuhan penyaluran pinjaman dengan perkembangan simpanan dan likuiditas.
- Melakukan evaluasi berkala terhadap kelompok pinjaman yang menunjukkan peningkatan risiko.
Sebagai ilustrasi, sebuah KSP memiliki portofolio pinjaman sebesar Rp2 miliar. Apabila Rp1,4 miliar terkonsentrasi pada anggota yang menjalankan usaha perdagangan komoditas serupa, penurunan harga komoditas tersebut dapat memengaruhi kemampuan pembayaran banyak anggota sekaligus.
Koperasi dapat mengurangi konsentrasi secara bertahap melalui kebijakan penyaluran yang lebih beragam, tanpa mengabaikan kelayakan masing-masing peminjam.
Namun, diversifikasi bukan berarti memberikan pinjaman kepada sebanyak mungkin anggota tanpa seleksi. Kualitas analisis tetap menjadi prioritas.
Manfaat strategi ini adalah mengurangi ketergantungan terhadap sumber pembayaran tertentu dan membantu menjaga stabilitas portofolio pinjaman.
4. Memantau Pembayaran Angsuran dan Kualitas Portofolio Pinjaman
Pemantauan pinjaman merupakan proses berkelanjutan setelah dana dicairkan. Tujuannya mendeteksi potensi keterlambatan sejak dini agar koperasi dapat melakukan tindakan pencegahan sebelum kondisi memburuk.
Koperasi sebaiknya memiliki sistem pencatatan yang menunjukkan jadwal angsuran, saldo pokok, pembayaran yang telah diterima, serta jumlah hari keterlambatan setiap pinjaman.
Langkah penerapannya meliputi:
- Membuat daftar angsuran yang akan jatuh tempo.
- Mengirimkan pengingat pembayaran melalui saluran komunikasi yang disetujui anggota.
- Mengidentifikasi pinjaman dengan keterlambatan berulang.
- Memantau perkembangan usaha atau kondisi keuangan peminjam secara wajar.
- Menyusun laporan kualitas pinjaman untuk pengurus dan pengawas.
- Menetapkan prosedur tindak lanjut berdasarkan tingkat risiko.
Sebagai contoh, seorang anggota biasanya membayar angsuran tepat waktu, tetapi selama dua bulan terakhir mulai mengalami keterlambatan.
Daripada langsung melakukan tindakan penagihan yang agresif, petugas koperasi dapat menghubungi anggota secara profesional untuk memahami penyebab keterlambatan.
Apabila masalah disebabkan penurunan sementara pendapatan usaha, koperasi dapat mengevaluasi alternatif penyelesaian sesuai kebijakan internal dan peraturan yang berlaku.
Pemantauan yang konsisten memungkinkan pengurus mengambil tindakan lebih cepat, memperbaiki kualitas data, dan mengurangi kemungkinan keterlambatan berkembang menjadi pinjaman bermasalah.
5. Membentuk Cadangan Risiko dan Mengelola Pinjaman Bermasalah
Setiap kegiatan penyaluran pinjaman mengandung risiko. Oleh karena itu, koperasi perlu memperhitungkan kemungkinan kerugian dan membentuk cadangan sesuai ketentuan akuntansi serta regulasi yang relevan.
Cadangan kerugian pinjaman berbeda dari cadangan likuiditas. Cadangan kerugian berkaitan dengan pengakuan potensi kerugian atas piutang, sedangkan cadangan likuiditas berkaitan dengan ketersediaan dana untuk memenuhi kewajiban pembayaran.
Beberapa langkah yang dapat diterapkan adalah:
- Menilai kualitas pinjaman secara berkala.
- Mengidentifikasi pinjaman yang mengalami penurunan kemampuan pembayaran.
- Menghitung dan mencatat penyisihan kerugian sesuai kebijakan akuntansi yang berlaku.
- Menetapkan prosedur penanganan pinjaman bermasalah.
- Mendokumentasikan setiap keputusan restrukturisasi atau penyelesaian.
- Melakukan evaluasi efektivitas proses pemulihan pinjaman.
Misalnya, koperasi memiliki pinjaman dengan saldo pokok Rp20 juta yang mengalami tunggakan akibat penurunan pendapatan anggota.
Pengurus perlu memeriksa kemampuan pembayaran terbaru dan menilai apakah perubahan jadwal angsuran layak dilakukan. Keputusan tidak boleh semata-mata bertujuan menyembunyikan pinjaman bermasalah dalam laporan.
Jika restrukturisasi disetujui, persyaratan baru harus didokumentasikan secara jelas dan dipantau pelaksanaannya.
Koperasi juga harus menghindari praktik pemberian pinjaman baru hanya untuk menutup tunggakan lama tanpa penilaian kemampuan membayar yang memadai.
Pembentukan cadangan dan penyelesaian yang disiplin membantu laporan keuangan mencerminkan risiko secara lebih realistis serta melindungi keberlanjutan dana anggota.
6. Memperkuat Tata Kelola, Pengawasan Internal, dan Literasi Keuangan Anggota
Pengelolaan modal kerja yang efektif membutuhkan tata kelola koperasi yang transparan dan dapat dipertanggungjawabkan.
Pengurus bertanggung jawab menjalankan kegiatan usaha sesuai kewenangannya, sementara pengawas menjalankan fungsi pengawasan sebagaimana diatur dalam ketentuan perkoperasian dan anggaran dasar koperasi.
Untuk memperkuat tata kelola, koperasi dapat melakukan langkah berikut:
- Memisahkan fungsi analisis, persetujuan, pencairan, pencatatan, dan pengawasan pinjaman sesuai skala organisasi.
- Menetapkan standar operasional prosedur penyaluran dan penagihan.
- Menyusun laporan keuangan serta laporan kualitas pinjaman secara berkala.
- Melaksanakan pengawasan internal dan pemeriksaan independen apabila diperlukan.
- Mengelola benturan kepentingan dalam persetujuan pinjaman.
- Memberikan edukasi pengelolaan keuangan kepada anggota.
Sebagai contoh, pada koperasi kecil, satu petugas mungkin menangani beberapa pekerjaan administratif. Namun, keputusan persetujuan pinjaman tetap perlu memiliki mekanisme pemeriksaan dan otorisasi yang memadai.
Selain pengawasan internal, literasi keuangan anggota berperan penting dalam mencegah keterlambatan pembayaran.
Koperasi dapat menyelenggarakan pelatihan sederhana mengenai pencatatan keuangan usaha, penyusunan anggaran keluarga, pengelolaan utang, dan pemisahan keuangan pribadi dengan keuangan bisnis.
Anggota yang memahami kewajiban pembayaran dan mampu menyusun anggaran secara realistis memiliki bekal yang lebih baik untuk menggunakan pinjaman secara bertanggung jawab.
Tabel Strategi Pengelolaan Modal Kerja dan Pencegahan Kredit Macet
Berikut ringkasan strategi yang dapat digunakan sebagai panduan evaluasi rutin pengurus KSP.
| Strategi | Indikator Pemantauan | Tindakan Pencegahan |
|---|---|---|
| Perencanaan arus kas | Saldo kas, arus kas bersih, kewajiban jatuh tempo | Menyusun proyeksi kas dan mempertahankan penyangga likuiditas |
| Penilaian kelayakan | Kemampuan membayar, riwayat angsuran | Analisis 5C dan verifikasi data anggota |
| Batas pinjaman dan diversifikasi | Konsentrasi pinjaman per anggota dan sektor | Menetapkan batas eksposur dan mengurangi konsentrasi |
| Pemantauan portofolio | Tunggakan, rasio pinjaman bermasalah | Pengingat angsuran dan tindak lanjut dini |
| Cadangan risiko | Nilai penyisihan kerugian, pemulihan pinjaman | Penilaian kerugian dan penanganan tunggakan |
| Tata kelola dan literasi | Temuan pemeriksaan, kepatuhan SOP | Pengawasan internal dan edukasi anggota |
Indikator Keuangan untuk Mengukur Kesehatan Pinjaman Koperasi
Pengurus membutuhkan indikator terukur agar keputusan tidak hanya berdasarkan perkiraan atau pengalaman sebelumnya.
1. Rasio pinjaman bermasalah
Rasio ini menggambarkan persentase saldo pinjaman yang tergolong bermasalah terhadap keseluruhan saldo pinjaman.
Rasio Pinjaman Bermasalah = (Saldo Pinjaman Bermasalah ÷ Total Saldo Pinjaman) × 100%
Sebagai ilustrasi, apabila saldo pinjaman bermasalah mencapai Rp80 juta dari total portofolio Rp1 miliar, rasio pinjaman bermasalah adalah 8%.
Angka tersebut perlu dianalisis berdasarkan klasifikasi pinjaman dan standar penilaian yang berlaku bagi koperasi. Definisi pembilangnya harus konsisten dan tidak boleh mencampurkan seluruh keterlambatan dengan kategori pinjaman bermasalah.
2. Arus kas operasional
Arus kas operasional menunjukkan kemampuan koperasi menghasilkan dan mempertahankan kas melalui aktivitas utamanya.
Pengurus perlu memantau penerimaan angsuran, penerimaan jasa pinjaman, pengeluaran operasional, serta arus kas lain yang relevan.
Untuk analisis likuiditas, arus kas dari simpanan, pencairan pinjaman, dan pembayaran pokok juga harus diproyeksikan sesuai karakteristik kegiatan KSP. Klasifikasi dalam laporan arus kas mengikuti standar akuntansi yang digunakan.
3. Rasio kecukupan likuiditas internal
Sebagai alat pengelolaan sederhana, koperasi dapat menghitung:
Rasio Likuiditas Internal = (Aset Likuid Tersedia ÷ Kewajiban Kas Jangka Pendek) × 100%
Rasio ini merupakan indikator manajemen internal, bukan pengganti rasio likuiditas resmi yang mungkin diwajibkan oleh peraturan.
Pengurus harus memastikan aset likuid benar-benar dapat digunakan dan kewajiban yang dihitung mencakup kebutuhan kas yang relevan.
Simulasi Pengelolaan Arus Kas Koperasi Simpan Pinjam
SIMULASI HIPOTETIS — BUKAN DATA KOPERASI NYATA
Misalkan KSP Sejahtera Bersama memiliki posisi kas awal bulan Rp250 juta. Pengurus kemudian memperkirakan penerimaan dan pengeluaran selama satu bulan sebagai berikut.
| Komponen | Nilai |
|---|---|
| Saldo kas awal | Rp250.000.000 |
| Penerimaan angsuran pokok dan jasa | Rp120.000.000 |
| Penerimaan simpanan anggota | Rp50.000.000 |
| Penarikan simpanan anggota | (Rp60.000.000) |
| Biaya operasional | (Rp25.000.000) |
| Pencairan pinjaman baru | (Rp150.000.000) |
| Saldo kas akhir proyeksi | Rp185.000.000 |
Perhitungannya:
250 + 120 + 50 − 60 − 25 − 150 = 185
Seluruh angka dalam rumus menggunakan satuan juta rupiah.
Jika koperasi menetapkan penyangga kas internal sebesar Rp100 juta berdasarkan proyeksi kebutuhan, saldo kas akhir Rp185 juta masih berada di atas penyangga tersebut.
Namun, kondisi berubah apabila penerimaan angsuran ternyata hanya Rp60 juta.
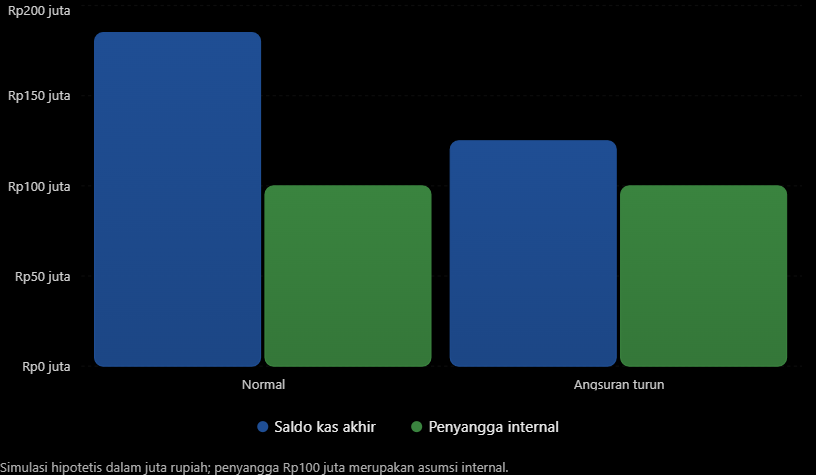
Meskipun saldo kas dalam skenario kedua masih melebihi penyangga internal, ruang likuiditas menyempit dari Rp85 juta menjadi Rp25 juta.
Pengurus dapat mempertimbangkan penundaan sebagian pencairan pinjaman baru, peningkatan pemantauan angsuran, atau penyesuaian proyeksi kas berdasarkan kondisi terbaru.
Simulasi ini memperlihatkan bahwa pertumbuhan penyaluran pinjaman harus mempertimbangkan kepastian penerimaan dan kebutuhan dana yang akan datang.
Kepatuhan terhadap Peraturan Koperasi dan Kewenangan Pengawasan
Pengelolaan KSP di Indonesia harus mengikuti ketentuan perkoperasian yang berlaku. Dua dasar hukum penting adalah Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian sebagaimana telah diubah, serta Peraturan Menteri Koperasi dan UKM Nomor 8 Tahun 2023 tentang Usaha Simpan Pinjam oleh Koperasi.
Permenkop UKM Nomor 8 Tahun 2023 mengatur berbagai aspek, termasuk kegiatan usaha, permodalan, standar operasional manajemen, pengawasan, dan pelaporan.
Perlu dipahami bahwa tidak semua koperasi simpan pinjam berada di bawah pengawasan langsung OJK.
Secara umum, terdapat perbedaan berikut:
| Jenis koperasi | Kerangka pengawasan |
|---|---|
| KSP yang menjalankan usaha simpan pinjam dalam lingkup keanggotaan (closed loop) | Ketentuan perkoperasian dan pengawasan otoritas koperasi yang berwenang |
| Koperasi yang memenuhi kriteria kegiatan sektor jasa keuangan (open loop) dan berizin sebagai LJK | Ketentuan sektoral jasa keuangan dan pengawasan OJK sesuai izin serta status hukumnya |
Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan menjadi dasar pengaturan peralihan koperasi tertentu ke sektor jasa keuangan. Mekanisme perizinannya dijabarkan lebih lanjut dalam POJK Nomor 47 Tahun 2024.
Karena itu, pengurus perlu memastikan status perizinan koperasi sebelum menerapkan kewajiban yang khusus berlaku bagi bank, lembaga pembiayaan, atau lembaga jasa keuangan lainnya.
