
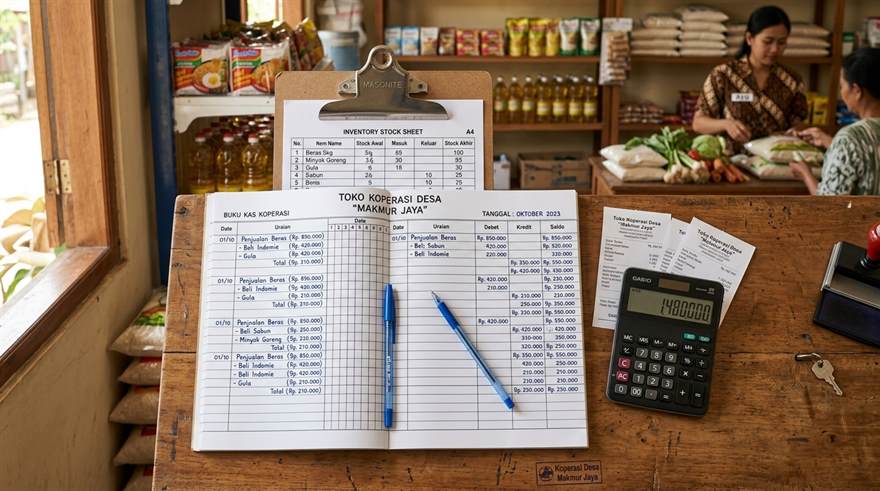
Unit pertokoan atau waserda (warung serba ada) pada koperasi desa sering kali menghadapi kebocoran arus kas, selisih stok opname fisik barang, serta penumpukan piutang macet akibat pencatatan yang digabung serampangan dengan unit simpan pinjam. Tata kelola ritel menuntut pencatatan transaksi harian barang dagangan yang cepat, akurat, dan dapat diaudit sewaktu-waktu oleh Badan Pengawas.
Panduan ini merinci 10 format pembukuan toko koperasi desa yang dirancang spesifik untuk perputaran ritel sembako dan barang konsumsi harian. Seluruh format disajikan lengkap dengan fungsi manajerial, struktur kolom baku, contoh pengisian transaksi riil, serta tata cara rekonsiliasi tutup buku bulanan guna mencegah kerugian dan mempermudah penghitungan Sisa Hasil Usaha (SHU) anggota.
Pentingnya Tata Kelola Akuntansi Ritel Khusus Toko Koperasi Desa
Koperasi desa memegang peranan krusial sebagai jangkar stabilitas pasokan dan keterjangkauan harga sembako bagi masyarakat perdesaan. Namun, kendala klasik yang sering melanda unit toko koperasi (waserda) adalah kebiasaan mencatat transaksi secara campur aduk dengan kas operasional pengurus atau unit kredit simpan pinjam. Ketika uang kas toko dipakai membayar pinjaman anggota atau kasir menerima pembayaran bon kredit tanpa kartu pembantu, kekacauan saldo tak terhindarkan saat tutup buku akhir tahun.
Toko koperasi memerlukan sistem pembukuan berlapis (*internal financial controls*) yang memisahkan antara arus kas tunai, pergerakan persediaan gudang, pembelian kredit kepada pemasok (*supplier*), serta penjualan kredit (bon sembako) kepada anggota. Setiap transaksi wajib memiliki bukti fisik pendukung (nota, faktur, bukti kas masuk, bukti kas keluar) sebelum diposting ke dalam buku jurnal.
Berikut adalah 10 format pembukuan wajib yang harus dimiliki pengelola unit toko koperasi desa, mulai dari transaksi kas harian, kartu persediaan barang, hingga laporan laba kotor ritel bulanan.
Ragam Format Pembukuan Transaksi Kas, Pembelian, dan Penjualan Ritel
Kelompok buku pencatatan ini berfokus pada lalu lintas uang masuk-keluar dan siklus keluar-masuk barang dagangan harian di kasir waserda.
1. Buku Kas Harian Toko (Daily Cash Register Ledger)
Fungsi Manajerial: Mencatat seluruh penerimaan dan pengeluaran uang tunai yang terjadi di meja kasir toko setiap hari kerja, serta mencocokkan saldo fisik uang di laci (*cash drawer*) pada saat serah terima pergantian giliran kerja (*shift*).
Struktur Kolom Baku: Tanggal | No. Bukti | Uraian Transaksi | Penerimaan / Debet (Rp) | Pengeluaran / Kredit (Rp) | Saldo Kas Tunai (Rp) | Paraf Kasir.
Contoh Kasus & Transaksi Riil:
| Tanggal | No. Bukti | Uraian Transaksi | Debet (Rp) | Kredit (Rp) | Saldo (Rp) |
|---|---|---|---|---|---|
| 01/10/2026 | – | Saldo Awal Modal Kas Kasir | 500.000 | – | 500.000 |
| 01/10/2026 | BKM-01 | Penjualan Tunai Sesi Pagi | 2.450.000 | – | 2.950.000 |
| 01/10/2026 | BKK-01 | Beli Es Batu & Plastik Kemasan | – | 35.000 | 2.915.000 |
| 01/10/2026 | BKM-02 | Pelunasan Bon Anggota (Bpk. Subarjo) | 150.000 | – | 3.065.000 |
| 01/10/2026 | BKK-02 | Setoran Kas ke Rekening Bank Koperasi | – | 2.500.000 | 565.000 |
2. Buku Rekapitulasi Penjualan Harian (Sales Summary Sheet)
Fungsi Manajerial: Memilah omzet penjualan harian berdasarkan metode pembayaran (tunai langsung, transfer QRIS desa, dan bon kredit anggota) serta kategori barang (sembako pokok vs barang sekunder).
Struktur Kolom Baku: Tanggal | No. Nota Rentang | Total Omzet Kotor | Penjualan Tunai (Rp) | Penjualan Non-Tunai / QRIS (Rp) | Penjualan Kredit Bon (Rp) | Potongan Diskon (Rp) | Omzet Bersih (Rp).
Contoh Kasus & Transaksi Riil:
| Tanggal | Rentang Nota | Total Kotor | Tunai | QRIS | Kredit Bon | Omzet Bersih |
|---|---|---|---|---|---|---|
| 01/10/2026 | N-001 s/d N-042 | Rp 4.250.000 | Rp 2.950.000 | Rp 600.000 | Rp 700.000 | Rp 4.250.000 |
| 02/10/2026 | N-043 s/d N-085 | Rp 3.820.000 | Rp 2.500.000 | Rp 420.000 | Rp 900.000 | Rp 3.820.000 |
3. Buku Pembelian Barang Dagangan (Purchases Journal)
Fungsi Manajerial: Mencatat seluruh kulakan barang dagangan dari distributor, grosir, atau petani mitra desa, baik yang dibayar lunas tunai maupun tempo (konsinyasi / utang dagang).
Struktur Kolom Baku: Tanggal Masuk | No. Faktur Supplier | Nama Distributor / Pemasok | Nama Barang & Qty | Harga Satuan Beli (Rp) | Total Nilai Faktur (Rp) | Syarat Pembayaran (Tunai/Tempo) | Jatuh Tempo.
Contoh Kasus & Transaksi Riil:
| Tanggal | No. Faktur | Pemasok | Uraian Barang | Total Faktur | Status | Jatuh Tempo |
|---|---|---|---|---|---|---|
| 28/09/2026 | INV-9921 | PT Sumber Pangan Lestari | Beras Medium 50 Sak @ 5kg | Rp 3.250.000 | Tempo 14 Hari | 12/10/2026 |
| 29/09/2026 | NOTA-311 | Kelompok Tani Makmur | Telur Ayam Negeri 3 Peti (45 kg) | Rp 1.170.000 | Tunai Lunas | – |
4. Kartu Persediaan Barang Dagangan (Stock Card / Bin Card)
Fungsi Manajerial: Mengendalikan mutasi fisik setiap jenis produk di rak pajang dan gudang penyimpanan. Dibuat satu kartu untuk setiap satu SKU barang dagangan.
Struktur Kolom Baku: Nama Barang | Kode SKU | Satuan | Tanggal | No. Bukti | Masuk (In) | Keluar (Out) | Sisa Saldo Stok | Keterangan Petugas Gudang.
Contoh Kasus & Transaksi Riil: (Item: Minyak Goreng Kemasan Bantal 1 Liter – SKU: MYK-01)
| Tanggal | No. Bukti | Keterangan | Masuk (Pcs) | Keluar (Pcs) | Sisa Saldo | Paraf |
|---|---|---|---|---|---|---|
| 01/10/2026 | – | Saldo Awal Awal Bulan | – | – | 24 pcs | Adm |
| 01/10/2026 | SJ-502 | Kiriman Distributor (4 Dus @ 12) | 48 pcs | – | 72 pcs | Adm |
| 01/10/2026 | RK-01 | Penjualan Kasir Harian | – | 18 pcs | 54 pcs | Adm |
| 02/10/2026 | BA-01 | Kemasan Bocor di Rak (Retur) | – | 1 pcs | 53 pcs | Adm |
Format Pengendalian Piutang Anggota, Utang Supplier, dan Rekonsiliasi
Kategori pembukuan ini menjadi benteng pertahanan vital agar modal kerja toko koperasi tidak tergerus piutang macet atau keterlambatan bayar ke pemasok.
5. Buku Pembantu Piutang / Kartu Bon Belanja Anggota (Members Credit Ledger)
Fungsi Manajerial: Mengendalikan plafon belanja kredit (bon) setiap anggota koperasi yang biasanya dipotong langsung saat gajian bulanan, panen desa, atau pencairan SHU.
Struktur Kolom Baku: Nama Anggota | No. Anggota | Batas Plafon Kredit (Rp) | Tanggal | No. Nota Bon | Tambah Piutang (Rp) | Bayar / Potong Gaji (Rp) | Sisa Saldo Utang Anggota (Rp) | Tanda Tangan Anggota.
Contoh Kasus & Transaksi Riil: (Anggota: Ibu Siti Aminah – No. Anggota: 042 – Plafon: Rp 500.000)
| Tanggal | No. Nota | Keterangan Belanja | Ambil Bon (Rp) | Bayar (Rp) | Saldo Piutang (Rp) | Tanda Tangan |
|---|---|---|---|---|---|---|
| 02/10/2026 | BON-112 | Beras 5kg + Gula 2kg | 105.000 | – | 105.000 | [Ttd Siti] |
| 10/10/2026 | BON-189 | Minyak 2L + Sabun Cuci | 65.000 | – | 170.000 | [Ttd Siti] |
| 28/10/2026 | KWT-084 | Potong Gaji / Pelunasan Tunai | – | 170.000 | 0 (Lunas) | [Kasir Toko] |
6. Buku Pembantu Utang Dagang Pemasok (Accounts Payable Ledger)
Fungsi Manajerial: Memonitor jadwal pelunasan tagihan tempo distributor agar reputasi kredit toko koperasi tetap baik dan tidak terkena pemutusan pasokan barang.
Struktur Kolom Baku: Nama Distributor | Tanggal Faktur | No. Faktur | Nilai Utang (Rp) | Tanggal Pembayaran | No. Bukti Kas Keluar | Jumlah Dibayar (Rp) | Sisa Saldo Utang (Rp) | Keterangan.
Contoh Kasus & Transaksi Riil: (Pemasok: CV Berkah Abadi Sembako)
| Tanggal | No. Faktur | Uraian Transaksi | Tambah Utang (Rp) | Pembayaran (Rp) | Saldo Utang (Rp) |
|---|---|---|---|---|---|
| 25/09/2026 | F-8812 | Kulakan Terigu & Gula (Tempo 14 Hari) | 2.800.000 | – | 2.800.000 |
| 05/10/2026 | BKK-104 | Pelunasan Transfer via Bank Koperasi | – | 2.800.000 | 0 (Lunas) |
7. Formulir Berita Acara Stok Opname Fisik (Physical Stock Opname Sheet)
Fungsi Manajerial: Dokumen pemeriksaan berkala (mingguan/bulanan) untuk membandingkan jumlah fisik riil barang di rak dengan angka di kartu stok guna menemukan selisih hilang, rusak, atau kedaluwarsa.
Struktur Kolom Baku: Kode Barang | Nama Produk | Satuan | Jumlah di Buku Stok | Jumlah Fisik Riil | Selisih (+/-) | Harga Pokok Satuan (Rp) | Total Nilai Selisih (Rp) | Keterangan Penyebab.
Contoh Kasus & Transaksi Riil: (Pelaksanaan: 30 September 2026)
| Nama Barang | Stok Buku | Fisik Riil | Selisih | HPP (Rp) | Total Selisih (Rp) | Keterangan |
|---|---|---|---|---|---|---|
| Gula Pasir 1 kg | 50 pcs | 50 pcs | 0 | 16.000 | 0 | Cocok Sempurna |
| Susu Kental Manis Kaleng | 36 pcs | 35 pcs | -1 pcs | 11.500 | -11.500 | Penyok rusak saat susun rak |
| Mie Instan Goreng | 120 bks | 118 bks | -2 bks | 2.800 | -5.600 | Kemasan digigit tikus gudang |
8. Buku Pencatatan Barang Rusak, Kedaluwarsa, dan Retur (Damaged & Return Goods Book)
Fungsi Manajerial: Mendokumentasikan barang dagangan yang tidak layak jual agar dapat diajukan penggantian (*retur*) ke distributor atau dihapusbukukan (*write-off*) sebagai beban kerugian toko.
Struktur Kolom Baku: Tanggal | Kode & Nama Barang | Jumlah Qty | Alasan Kerusakan / Tgl Expired | Nama Supplier Asal | Status Retur (Diganti Baru / Dipotong Faktur / Dihapuskan) | Paraf Pengelola.
Contoh Kasus & Transaksi Riil:
| Tanggal | Nama Barang | Qty | Alasan Kerusakan | Pemasok | Tindakan / Status |
|---|---|---|---|---|---|
| 03/10/2026 | Roti Manis Bungkus | 6 bks | Melewati Expired Date 02/10 | Pabrik Roti Barokah | Retur 100% ganti produk baru |
| 04/10/2026 | Kecap Manis Botol Kaca | 1 btl | Pecah tersenggol di lorong | CV Makmur Jaya | Dihapusbukukan (Beban Operasional) |
9. Buku Beban Biaya Operasional Toko (Store Operating Expenses Book)
Fungsi Manajerial: Mengendalikan seluruh pengeluaran rutin yang timbul dalam kegiatan operasional toko di luar pembelian barang dagangan, seperti listrik waserda, plastik kantong, dan gaji pengelola.
Struktur Kolom Baku: Tanggal | No. Bukti Kas Keluar | Kategori Beban | Keterangan Biaya | Nominal Pengeluaran (Rp) | Otorisasi Pengurus.
Contoh Kasus & Transaksi Riil: (Bulan: Oktober 2026)
| Tanggal | No. BKK | Kategori Beban | Uraian Pengeluaran | Jumlah (Rp) |
|---|---|---|---|---|
| 05/10/2026 | BKK-11 | Beban Utilitas | Token Listrik PLN Toko & Kulkas Minuman | Rp 250.000 |
| 12/10/2026 | BKK-18 | Beban Perlengkapan | Kertas Roll Kasir & Kresek Ramah Lingkungan | Rp 120.000 |
| 31/10/2026 | BKK-42 | Honorarium | Insentif Pengelola Kasir Toko (2 Orang) | Rp 2.000.000 |
10. Laporan Laba Kotor dan Hasil Usaha Ritel Bulanan (Monthly Retail Income Statement)
Fungsi Manajerial: Menghitung kinerja laba kotor riil waserda berdasarkan rumus Harga Pokok Penjualan (HPP = Persediaan Awal + Pembelian Bersih – Persediaan Akhir), yang menjadi dasar pembagian SHU unit pertokoan.
Struktur Format Baku: Komponen Akuntansi | Rincian Angka (Rp) | Subtotal (Rp).
Contoh Format Laporan Riil Bulanan:
| Komponen Keuangan Usaha Toko | Rincian (Rp) | Jumlah Bersih (Rp) |
|---|---|---|
| 1. Total Penjualan Bersih (Omzet Kasir) | – | Rp 45.800.000 |
| Persediaan Barang Dagangan Awal Bulan | Rp 18.500.000 | – |
| Pembelian Barang Dagangan Bersih | Rp 34.200.000 | – |
| Barang Tersedia untuk Dijual (BTUD) | Rp 52.700.000 | – |
| Persediaan Barang Akhir Bulan (Hasil Stok Opname) | (Rp 14.900.000) | – |
| 2. Beban Pokok Penjualan (HPP Toko) | – | (Rp 37.800.000) |
| 3. Laba Kotor Usaha Toko (Gross Profit) | – | Rp 8.000.000 |
| Total Beban Operasional Toko (Listrik, Gaji, Plastik) | – | (Rp 2.450.000) |
| 4. Sisa Hasil Usaha (SHU) Bersih Unit Toko | – | Rp 5.550.000 |
SOP Pengendalian Internal dan Penutupan Buku Akhir Bulan
Penerapan format pembukuan di atas tidak akan berjalan efektif tanpa kedisiplinan operasional pengurus. Pengelola waserda koperasi desa wajib menjalankan empat prosedur standar berikut:
| Aktivitas Pengendalian | Waktu Pelaksanaan | Pelaksana & Pemeriksa | Dokumen Kunci |
|---|---|---|---|
| Rekonsiliasi Kasir Fisik | Setiap sore menjelang tutup toko | Kasir toko & Bendahara Koperasi | Buku Kas Harian & Pita Kasir |
| Stok Opname Persediaan | Tanggal 30 atau 31 setiap bulan | Petugas gudang didampingi Badan Pengawas | BA Stok Opname Fisik & Kartu Stok |
| Konfirmasi Saldo Bon Anggota | H-3 sebelum tanggal gajian/panen | Kasir toko kepada anggota bersangkutan | Buku Pembantu Piutang Bon |
| Penyusunan Laporan Laba Kotor | Maksimal tanggal 5 bulan berikutnya | Pengelola waserda diserahkan ke Ketua Koperasi | Laporan Hasil Usaha Ritel Bulanan |
Dengan menerapkan 10 format pembukuan toko koperasi desa secara konsisten, unit usaha ritel warga desa akan tumbuh menjadi entitas bisnis yang transparan, akuntabel, dan menguntungkan. Anggota pun akan semakin percaya untuk terus berbelanja dan memperkuat kemandirian ekonomi desa.
